Prorrogadas las medidas sobre hidrocarburos, caen los decretos sobre vivienda
En los últimos días se han producido importantes novedades normativas en materia energética, fiscal y de vivienda, con la publicación de tres reales decretos-ley en un espacio de tiempo muy reducido.
El 30 de septiembre el Boletín Oficial del Estado (BOE) publicó el Real Decreto-ley 25/2026, de adopción y prórroga de medidas en el marco del Plan Integral de Respuesta a la Crisis en Oriente Medio, y el Real Decreto-ley 26/2026, de medidas urgentes para la protección de la función social de la vivienda y la ampliación de la oferta de vivienda asequible.
Posteriormente, el 1 de octubre, se publicó el Real Decreto-ley 27/2026, de 29 de septiembre, de medidas urgentes para reforzar la estabilidad de los contratos de arrendamiento de vivienda habitual.
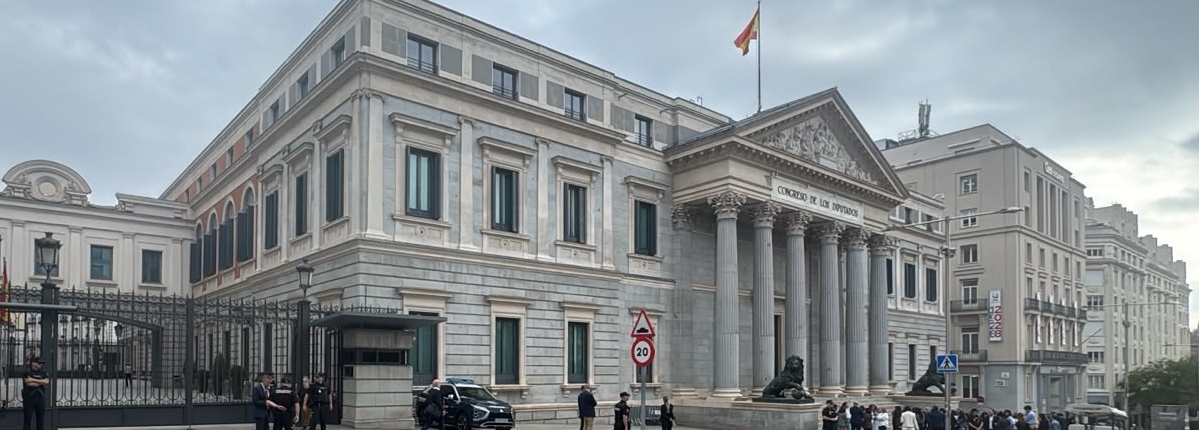
Con su publicación en el BOE, estas normas comenzaron a desplegar sus efectos conforme a sus respectivas disposiciones de entrada en vigor. No obstante, al tratarse de reales decretos-ley, su continuidad quedaba condicionada a la convalidación por el Congreso de los Diputados.
En el caso del Real Decreto-ley 25/2026, relativo principalmente a la prórroga de la reducción del Impuesto sobre Hidrocarburos, no se prevén dificultades para su convalidación.
Por el contrario, los Reales Decretos-ley 26/2026 y 27/2026, ambos en materia de vivienda, no se convalidaron en el Congreso, por lo que las medidas previstas solo estuvieron en vigor durante un período muy reducido de tiempo antes de frustrarse su convalidación. Ahora bien, durante la corta vigencia de estos reales decretos-ley pudieron producirse situaciones jurídicas, contratos, actos o actuaciones al amparo de sus previsiones. La pérdida de vigencia como consecuencia de su no convalidación no implica necesariamente desconocer los efectos jurídicos producidos durante ese período, de modo que debe analizarse en cada caso la situación concreta y las disposiciones aplicables.
-
Real Decreto-ley 25/2026 – Impuesto sobre Hidrocarburos
La principal novedad es que la reducción temporal del Impuesto sobre Hidrocarburos no acabó el 30 de septiembre, sino que se prorroga durante todo el cuarto trimestre de 2026.
Para las gasolinas y el gasóleo, la reducción queda fijada, con carácter general, en:
- 20 céntimos de euro por litro en octubre.
- 13 céntimos por litro en noviembre.
- 6 céntimos por litro en diciembre.
Se mantiene, además, un mecanismo de salvaguarda vinculado a la evolución de los precios. Si el IPC correspondiente a la gasolina o al gasóleo de septiembre de 2026 supera en más de un 15 % el registrado en septiembre de 2025, la reducción será de 20 céntimos por litro en noviembre y de 13 céntimos en diciembre.
Asimismo, si el IPC de octubre supera en más de un 15 % el correspondiente a octubre de 2025, la reducción de diciembre se elevará hasta 20 céntimos por litro.
Por tanto, se deberá tener en cuenta que el régimen inicialmente previsto hasta el 30 de septiembre queda prorrogado hasta el 31 de diciembre de 2026, con unas cuantías que podrán verse modificadas en noviembre y diciembre en función de la evolución de los precios.
-
Real Decreto-ley 26/2026 – Principales medidas en materia de vivienda
La norma incorporaba medidas para reforzar la protección de los arrendatarios, incrementar la oferta de vivienda asequible y modificar determinados aspectos fiscales relacionados con la vivienda.
Entre las principales medidas que contemplaba figuraban:
Protección frente a los desahucios
El real decreto-ley establecía medidas de protección para personas en situación de vulnerabilidad que no dispusieran de una alternativa habitacional, extendiendo algunas medidas hasta el 31 de diciembre de 2030. Asimismo, contemplaba mecanismos específicos para los supuestos en que las administraciones competentes no ofreciesen una alternativa habitacional. Al no convalidarse el real decreto-ley, estas medidas no mantienen su vigencia.
Limitaciones a determinadas adquisiciones de vivienda
Hasta el 31 de diciembre de 2028, se limitaban determinadas adquisiciones de viviendas por entidades que tuvieran entre su objeto social la adquisición de inmuebles cuando pretendieran adquirirlas por un precio inferior al 70 % de su valor de tasación de mercado.
La norma contemplaba excepciones, entre ellas las compras destinadas a vivienda habitual a precio asequible o social durante un mínimo de cinco años y algunos supuestos vinculados a colectivos vulnerables y vivienda pública. No se definía expresamente qué debía entenderse por “fondo buitre”, sino que establecía criterios objetivos para determinar las compras limitadas. También estas previsiones han quedado sin efecto al no aprobarse el real decreto-ley.
Alquileres y actualización de rentas
El real decreto-ley contemplaba una prórroga extraordinaria de hasta dos años para ciertos contratos de alquiler vigentes, así como una limitación extraordinaria de las actualizaciones de renta hasta el 31 de diciembre de 2027. En ciertos casos no podía aplicarse incremento alguno y, cuando no existiera un nuevo pacto entre las partes, la actualización no podía superar el 2 %. Estas medidas tampoco mantienen su vigencia tras el rechazo del Congreso.
Tampoco el RDL 27/2026, relativo a la estabilidad de los contratos de arrendamiento de vivienda habitual, fue convalidado, por lo que las medidas sobre prórroga y renovación de los contratos pierden vigencia.
Fiscalidad de los arrendamientos
En IRPF, se establecía una deducción del 10 % por el alquiler de la vivienda habitual para contribuyentes cuya base imponible fuera inferior a 33.007,20 euros.
Para los propietarios, se establecía una graduación de la reducción aplicable a los rendimientos del alquiler, partiendo de una reducción general del 50 % y pudiendo alcanzar el 100 % en ciertos casos de reducción de la renta, mientras que podía reducirse hasta el 15 % en algunos casos de incrementos elevados de renta. También estas modificaciones fiscales pierden vigencia.
SOCIMI y viviendas vacías
En materia de SOCIMI, se elevaba del 15 % al 25 % el gravamen sobre determinados beneficios procedentes del alquiler de viviendas, y se contemplaban rebajas del 50 % y hasta el 100 % en función del volumen de viviendas destinadas al alquiler bajo criterios de asequibilidad.
Asimismo, se permitía a los ayuntamientos establecer recargos en el IBI sobre viviendas vacías en los términos previstos en la norma.
Estas modificaciones han quedado también sin efecto.
Otras medidas
El real decreto-ley incorporaba también medidas destinadas a incrementar la oferta de vivienda asequible, entre ellas nuevas líneas de financiación y avales para proyectos de vivienda social y asequible.
Además, contemplaba un mecanismo de financiación para facilitar el acceso a la primera vivienda habitual, mediante préstamos de hasta el 20 % del valor de adquisición, con un límite de 50.000 euros, a tipo de interés cero y sin comisiones.
Por otra parte, establecía un IVA del 4 % para determinadas viviendas protegidas de nueva construcción con protección permanente o indefinida.
Al no haber sido convalidado el real decreto-ley, las medidas anteriores no continúan vigentes.
-
Real Decreto-ley 27/2026 – Estabilidad de los contratos de arrendamiento
El Real Decreto-ley 27/2026, publicado el 1 de octubre, introducía importantes modificaciones en el régimen de duración y prórroga de los contratos de arrendamiento de vivienda habitual. Una de ellas era el cambio del artículo 10 de la Ley de Arrendamientos Urbanos para establecer que, una vez transcurrido el período mínimo de duración del contrato —cinco años, o siete años cuando el arrendador fuera persona jurídica—, el contrato pudiera quedar sujeto a prórrogas sucesivas por períodos de la misma duración, salvo comunicación de alguna de las partes en los términos previstos.
Asimismo, se ampliaba de cuatro a seis meses el plazo de preaviso exigido al arrendador para comunicar su voluntad de no prorrogar el contrato.
La norma establecía, además, con carácter general, una indemnización a favor del arrendatario cuando el arrendador comunicara válidamente la no prórroga, equivalente como mínimo a doce mensualidades de renta, salvo los supuestos exceptuados por la propia norma.
También se contemplaban reglas específicas para determinados contratos en zonas de mercado residencial tensionado y distintos supuestos de prórroga extraordinaria.
No obstante, al igual que sucede con el Real Decreto-ley 26/2026, estas medidas no han sido aprobadas por el Congreso, perdiendo así su vigencia
Una situación excepcional desde el punto de vista de la seguridad jurídica
La sucesión de estos tres reales decretos-ley en apenas unos días y, especialmente, la posterior falta de convalidación de los dos textos en materia de vivienda, nos sitúan ante una situación especialmente insólita desde el punto de vista de la seguridad jurídica.
Son dos normas con importantes consecuencias para propietarios, arrendatarios, empresas y profesionales: llegaron a entrar en vigor y, apenas unos días u horas después, han quedado sin continuidad a falta de respaldo parlamentario.
Esta sucesión de cambios legislativos en períodos de tiempo tan reducidos pone de manifiesto la importancia de analizar con especial cautela cualquier novedad normativa antes de adoptar decisiones o trasladar criterios definitivos, especialmente cuando se trata de normas de aplicación inmediata y sometidas posteriormente a convalidación.
Desde BNFIX Global nos preocupan especialmente estos vaivenes legislativos y el grado de incertidumbre que pueden generar. Seguiremos acompañando a nuestros clientes, analizando las modificaciones que se produzcan y transmitiendo de forma clara y rigurosa aquellas novedades que puedan tener un impacto real en sus decisiones y actividades.

